Domain süpermarket.de kaufen?
Wir ziehen mit dem Projekt
süpermarket.de um.
Sind Sie am Kauf der Domain
süpermarket.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain süpermarket.de kaufen?
Wie kann ich die 2-Faktor-PSD2-Authentifizierung bei PayPal deaktivieren?
Um die 2-Faktor-PSD2-Authentifizierung bei PayPal zu deaktivieren, müssen Sie sich in Ihr PayPal-Konto einloggen und zu den Sicherheitseinstellungen navigieren. Dort können Sie die Option zur Deaktivierung der 2-Faktor-Authentifizierung finden und entsprechende Änderungen vornehmen. Es ist jedoch wichtig zu beachten, dass die Deaktivierung der 2-Faktor-Authentifizierung die Sicherheit Ihres Kontos beeinträchtigen kann. **
Welche Finanzsoftware unterstützt psd2?
Welche Finanzsoftware unterstützt psd2? PSD2 ist eine EU-Richtlinie, die den Zugang zu Bankkonten für Drittanbieter regelt. Viele Finanzsoftware-Unternehmen haben ihre Systeme angepasst, um PSD2-konform zu sein und den Nutzern den Zugriff auf ihre Bankkonten zu ermöglichen. Einige bekannte Finanzsoftware, die PSD2 unterstützt, sind beispielsweise Mint, YNAB, Quicken und Tink. Diese Programme ermöglichen es den Nutzern, ihre Bankkonten zu verwalten, Transaktionen zu überwachen und Budgets zu erstellen, während sie gleichzeitig die Sicherheitsanforderungen von PSD2 erfüllen. **

Ähnliche Suchbegriffe für PSD2 Payment Services Directive 2
Top-Angebote
Produkte zum Begriff PSD2 Payment Services Directive 2:
-
Platform Work Directive, Fachbücher von Amélie Sutterer-KippingDas Fachbuch 'Platform Work Directive' bietet eine fundierte Analyse der neuen EU-Richtlinie 2024/2831, die die Arbeitsbedingungen in der digitalen Plattformarbeit verbessern soll. Es beleuchtet die Herausforderungen, die sich aus der digitalen Transformation der Arbeitswelt ergeben, und liefert einen systematischen Kommentar zu den Regelungen bezüglich Beschäftigungsstatus, algorithmischem Management und rechtlichen Ansprüchen. Das Buch verknüpft die neue Richtlinie mit bestehenden rechtlichen Instrumenten wie der P2B-Verordnung, der DSGVO und dem AI Act und ordnet sie in den breiteren Kontext der europäischen Sozialpolitik ein. Es richtet sich an ein breites Publikum, darunter Akademiker, Juristinnen und Juristen, Gewerkschaftsvertreter sowie Unternehmensjuristinnen und -juristen, die sich mit den rechtlichen Implikationen der Plattformökonomie auseinandersetzen. Die interdisziplinäre Perspektive und die detaillierte Analyse aktueller Herausforderungen machen dieses Werk zu einer unverzichtbaren Ressource für alle, die sich mit den Veränderungen in der Arbeitswelt und den damit verbundenen rechtlichen Fragestellungen befassen. Die Veröffentlichung erfolgt in englischer Sprache und ist als fest gebundene Ausgabe erhältlich.145,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Nutzt ihr Mobile Payment?
Als KI-Assistent kann ich keine persönlichen Vorlieben oder Gewohnheiten haben. Es ist jedoch bekannt, dass immer mehr Menschen Mobile Payment nutzen, um ihre Einkäufe zu bezahlen, da es bequem und einfach ist. Es gibt verschiedene Anbieter und Apps, die Mobile Payment ermöglichen, wie zum Beispiel Apple Pay, Google Pay oder Samsung Pay. **
-
Wie funktioniert Mobile Payment?
Mobile Payment funktioniert durch die Verwendung von mobilen Geräten wie Smartphones oder Tablets, um Zahlungen für Waren und Dienstleistungen zu tätigen. Die meisten Mobile Payment-Systeme nutzen NFC-Technologie (Near Field Communication) oder QR-Codes, um die Transaktionen zu ermöglichen. Der Nutzer verknüpft seine Zahlungsmethode, wie Kreditkarte oder Bankkonto, mit der Mobile Payment-App und autorisiert die Zahlung durch einen Fingerabdruck oder PIN-Code. Die Transaktion wird dann sicher und schnell über das Mobilfunknetz abgewickelt. Mobile Payment bietet eine bequeme und kontaktlose Möglichkeit, Einkäufe zu tätigen, insbesondere in Zeiten von Social Distancing und Hygienemaßnahmen. **
-
Wie funktioniert E Payment?
Wie funktioniert E Payment? E Payment bezieht sich auf elektronische Zahlungsmethoden, bei denen Transaktionen online oder über elektronische Geräte abgewickelt werden. Kunden können Zahlungen über verschiedene Kanäle wie Kreditkarten, Debitkarten, E-Wallets oder Banküberweisungen tätigen. Die Transaktionen werden über sichere Zahlungsportale abgewickelt, die die Vertraulichkeit und Sicherheit der Daten gewährleisten. E Payment ermöglicht es Unternehmen, Zahlungen effizient zu verarbeiten, Transaktionskosten zu senken und Kunden eine bequeme Zahlungsmethode anzubieten. **
-
Wie funktioniert Instant Payment?
Instant Payment ist ein Zahlungssystem, das es ermöglicht, dass Geldtransfers in Echtzeit erfolgen. Dabei werden die Transaktionen innerhalb weniger Sekunden abgewickelt, rund um die Uhr an sieben Tagen in der Woche. Dies wird durch eine direkte Verbindung zwischen den beteiligten Banken oder Zahlungsdienstleistern ermöglicht. Instant Payment basiert auf dem SEPA-Instant-Verfahren, das eine schnelle und sichere Abwicklung von Überweisungen innerhalb des SEPA-Raums ermöglicht. Dabei werden die Transaktionsdaten in Echtzeit übermittelt und die Zahlungsbeträge unmittelbar gutgeschrieben. **

Welches Obst und Gemüse bei Diabetes Typ 2?
Welches Obst und Gemüse sind besonders empfehlenswert für Menschen mit Diabetes Typ 2? Es ist wichtig, auf Obst und Gemüse mit einem niedrigen glykämischen Index zu achten, da sie den Blutzuckerspiegel langsamer ansteigen lassen. Beispiele hierfür sind Beeren, Äpfel, Birnen, Brokkoli, Spinat und Karotten. Zudem sollten stärkehaltige Gemüsesorten wie Kartoffeln und Mais in Maßen genossen werden. Eine abwechslungsreiche Ernährung mit viel frischem Obst und Gemüse kann dazu beitragen, den Blutzuckerspiegel stabil zu halten und die Gesundheit insgesamt zu fördern. **
Wie sieht der neue Umgang mit den Bankkontodaten im Rahmen von PSD2 aus?
Im Rahmen von PSD2 (Payment Services Directive 2) wird der Umgang mit Bankkontodaten neu geregelt. Bankkunden können nun Drittanbietern Zugriff auf ihre Kontodaten gewähren, um beispielsweise Zahlungen zu initiieren oder Finanzmanagementdienste zu nutzen. Dies geschieht über eine sichere Schnittstelle, die von den Banken bereitgestellt werden muss. Der Schutz der Kundendaten und die Einhaltung der Datenschutzbestimmungen stehen dabei im Vordergrund. **
Top-Angebote
Produkte zum Begriff PSD2 Payment Services Directive 2:
-
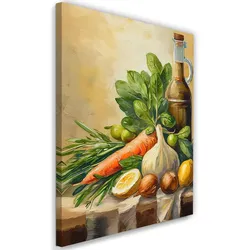
WANDBILD obst gemüse lebensmittelIn unserem angebot finden sie gemälde auf leinwand, die zu jedem interieur passen. dies ist eine klassische form der wanddekoration, die sehr in mode ist. einteilige und mehrteilige bilder sowie bildsets bieten enorme gestaltungsmöglichkeiten. dank unseres reichhaltigen angebots mit mehreren tausend motiven können sie problemlos ein bild für ihr wohnzimmer, ihre küche, ihr schlafzimmer, ihren flur oder ihr büro auswählen. auch für kinder- und jugendzimmer finden sie interessante vorschläge, z.b. märchen- und filmfiguren, comic- und fantasiefiguren u.v.m. stilleben, landschaften, weltkarten, blumen und pflanzen, stadtsilhouetten, abstraktion, schwarz-weiß-malerei - das sind nur ausgewählte motive, die wir für ihren raum zusammengestellt haben. unser sortiment wird ständig aktualisiert und an die aktuellen wohntrends angepasst, so dass sie bei uns immer modische motive wie monstera-blätter, geometrische muster, motivierende sprüche und vieles mehr finden.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich die 2-Faktor-PSD2-Authentifizierung bei PayPal deaktivieren?
Um die 2-Faktor-PSD2-Authentifizierung bei PayPal zu deaktivieren, müssen Sie sich in Ihr PayPal-Konto einloggen und zu den Sicherheitseinstellungen navigieren. Dort können Sie die Option zur Deaktivierung der 2-Faktor-Authentifizierung finden und entsprechende Änderungen vornehmen. Es ist jedoch wichtig zu beachten, dass die Deaktivierung der 2-Faktor-Authentifizierung die Sicherheit Ihres Kontos beeinträchtigen kann. **
-
Welche Finanzsoftware unterstützt psd2?
Welche Finanzsoftware unterstützt psd2? PSD2 ist eine EU-Richtlinie, die den Zugang zu Bankkonten für Drittanbieter regelt. Viele Finanzsoftware-Unternehmen haben ihre Systeme angepasst, um PSD2-konform zu sein und den Nutzern den Zugriff auf ihre Bankkonten zu ermöglichen. Einige bekannte Finanzsoftware, die PSD2 unterstützt, sind beispielsweise Mint, YNAB, Quicken und Tink. Diese Programme ermöglichen es den Nutzern, ihre Bankkonten zu verwalten, Transaktionen zu überwachen und Budgets zu erstellen, während sie gleichzeitig die Sicherheitsanforderungen von PSD2 erfüllen. **
-
Nutzt ihr Mobile Payment?
Als KI-Assistent kann ich keine persönlichen Vorlieben oder Gewohnheiten haben. Es ist jedoch bekannt, dass immer mehr Menschen Mobile Payment nutzen, um ihre Einkäufe zu bezahlen, da es bequem und einfach ist. Es gibt verschiedene Anbieter und Apps, die Mobile Payment ermöglichen, wie zum Beispiel Apple Pay, Google Pay oder Samsung Pay. **
-
Wie funktioniert Mobile Payment?
Mobile Payment funktioniert durch die Verwendung von mobilen Geräten wie Smartphones oder Tablets, um Zahlungen für Waren und Dienstleistungen zu tätigen. Die meisten Mobile Payment-Systeme nutzen NFC-Technologie (Near Field Communication) oder QR-Codes, um die Transaktionen zu ermöglichen. Der Nutzer verknüpft seine Zahlungsmethode, wie Kreditkarte oder Bankkonto, mit der Mobile Payment-App und autorisiert die Zahlung durch einen Fingerabdruck oder PIN-Code. Die Transaktion wird dann sicher und schnell über das Mobilfunknetz abgewickelt. Mobile Payment bietet eine bequeme und kontaktlose Möglichkeit, Einkäufe zu tätigen, insbesondere in Zeiten von Social Distancing und Hygienemaßnahmen. **
Ähnliche Suchbegriffe für PSD2 Payment Services Directive 2
-
Platform Work Directive, Fachbücher von Amélie Sutterer-KippingDas Fachbuch 'Platform Work Directive' bietet eine fundierte Analyse der neuen EU-Richtlinie 2024/2831, die die Arbeitsbedingungen in der digitalen Plattformarbeit verbessern soll. Es beleuchtet die Herausforderungen, die sich aus der digitalen Transformation der Arbeitswelt ergeben, und liefert einen systematischen Kommentar zu den Regelungen bezüglich Beschäftigungsstatus, algorithmischem Management und rechtlichen Ansprüchen. Das Buch verknüpft die neue Richtlinie mit bestehenden rechtlichen Instrumenten wie der P2B-Verordnung, der DSGVO und dem AI Act und ordnet sie in den breiteren Kontext der europäischen Sozialpolitik ein. Es richtet sich an ein breites Publikum, darunter Akademiker, Juristinnen und Juristen, Gewerkschaftsvertreter sowie Unternehmensjuristinnen und -juristen, die sich mit den rechtlichen Implikationen der Plattformökonomie auseinandersetzen. Die interdisziplinäre Perspektive und die detaillierte Analyse aktueller Herausforderungen machen dieses Werk zu einer unverzichtbaren Ressource für alle, die sich mit den Veränderungen in der Arbeitswelt und den damit verbundenen rechtlichen Fragestellungen befassen. Die Veröffentlichung erfolgt in englischer Sprache und ist als fest gebundene Ausgabe erhältlich.145,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digital Services ActDigital Services Act , Article-by-Article Commentary , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241110, Produktform: Leinen, Titel der Reihe: Beck international##, Autoren: Hofmann, Franz~Raue, Benjamin, Redaktion: Hofmann, Franz~Raue, Benjamin, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 700, Keyword: Digital Service Act; Digitalisation; Platforms, Fachschema: Datenschutzrecht~Digital / Digitalisierung (Politik, Wirtschaft, Gesellschaft)~E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1273 Blätter, Länge: 240, Breite: 160, Höhe: 55, Gewicht: 1638, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,280,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digital Services Act. DSADigital Services Act. DSA , Gesetz über digitale Dienste. Kommentar , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20231207, Produktform: Leinen, Titel der Reihe: Gelbe Erläuterungsbücher##, Redaktion: Müller-Terpitz, Ralf~Köhler, Markus, Auflage: 24000, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 860, Keyword: Berichtspflichten; DSA; Haftungsprivilegien; Internetgesetz der EU; Plattformhaftung; Streitschlichtungssysteme; Transparenzregelungen, Fachschema: Grundrecht~Unantastbarkeit~Informationsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 887 Blätter, Länge: 201, Breite: 145, Höhe: 52, Gewicht: 1030, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert E Payment?
Wie funktioniert E Payment? E Payment bezieht sich auf elektronische Zahlungsmethoden, bei denen Transaktionen online oder über elektronische Geräte abgewickelt werden. Kunden können Zahlungen über verschiedene Kanäle wie Kreditkarten, Debitkarten, E-Wallets oder Banküberweisungen tätigen. Die Transaktionen werden über sichere Zahlungsportale abgewickelt, die die Vertraulichkeit und Sicherheit der Daten gewährleisten. E Payment ermöglicht es Unternehmen, Zahlungen effizient zu verarbeiten, Transaktionskosten zu senken und Kunden eine bequeme Zahlungsmethode anzubieten. **
-
Wie funktioniert Instant Payment?
Instant Payment ist ein Zahlungssystem, das es ermöglicht, dass Geldtransfers in Echtzeit erfolgen. Dabei werden die Transaktionen innerhalb weniger Sekunden abgewickelt, rund um die Uhr an sieben Tagen in der Woche. Dies wird durch eine direkte Verbindung zwischen den beteiligten Banken oder Zahlungsdienstleistern ermöglicht. Instant Payment basiert auf dem SEPA-Instant-Verfahren, das eine schnelle und sichere Abwicklung von Überweisungen innerhalb des SEPA-Raums ermöglicht. Dabei werden die Transaktionsdaten in Echtzeit übermittelt und die Zahlungsbeträge unmittelbar gutgeschrieben. **
-
Welches Obst und Gemüse bei Diabetes Typ 2?
Welches Obst und Gemüse sind besonders empfehlenswert für Menschen mit Diabetes Typ 2? Es ist wichtig, auf Obst und Gemüse mit einem niedrigen glykämischen Index zu achten, da sie den Blutzuckerspiegel langsamer ansteigen lassen. Beispiele hierfür sind Beeren, Äpfel, Birnen, Brokkoli, Spinat und Karotten. Zudem sollten stärkehaltige Gemüsesorten wie Kartoffeln und Mais in Maßen genossen werden. Eine abwechslungsreiche Ernährung mit viel frischem Obst und Gemüse kann dazu beitragen, den Blutzuckerspiegel stabil zu halten und die Gesundheit insgesamt zu fördern. **
-
Wie sieht der neue Umgang mit den Bankkontodaten im Rahmen von PSD2 aus?
Im Rahmen von PSD2 (Payment Services Directive 2) wird der Umgang mit Bankkontodaten neu geregelt. Bankkunden können nun Drittanbietern Zugriff auf ihre Kontodaten gewähren, um beispielsweise Zahlungen zu initiieren oder Finanzmanagementdienste zu nutzen. Dies geschieht über eine sichere Schnittstelle, die von den Banken bereitgestellt werden muss. Der Schutz der Kundendaten und die Einhaltung der Datenschutzbestimmungen stehen dabei im Vordergrund. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.